
先看结论
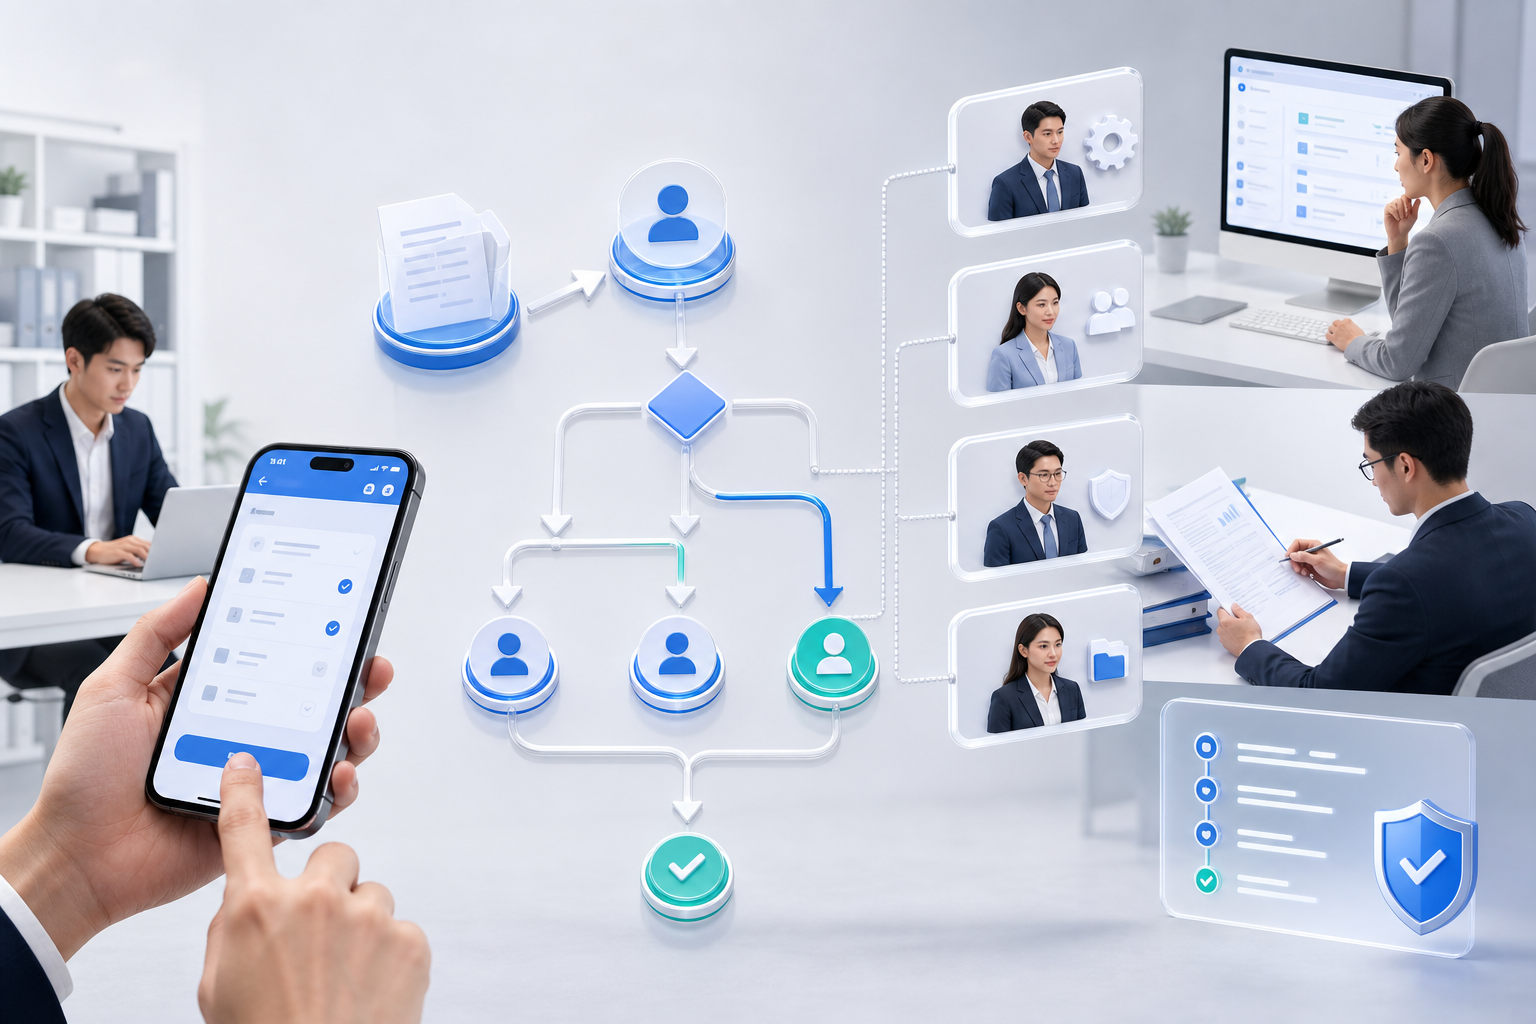
把报销申请、业务审批、财务复核和实际付款拆成可关联的流程。系统提供证据与校验,票据有效性、会计处理和税务判断仍由企业财务根据适用要求确认。
员工提交报销、主管点击同意,只完成了费用管理的一部分。预算是否占用、票据是否重复、借款是否冲抵、款项是否实际支付,都需要分别记录。否则线上审批之后,财务仍要依赖大量表格。
01|费用归属细化到费用行
02|预算占用释放成对记录
03|识别结果保留人工确认
04|票据核验不等同OCR
一、费用归属比审批层级更基础
同一个员工可能参与多个项目,报销单的所属部门并不一定就是费用承担方。若只能按员工部门统计,项目实际投入就被拆散,预算负责人也难以判断剩余额度。
费用行分别记录项目、成本归属、类别和发生日期,单据层记录申请人和支付对象。由财务明确归属口径,跨项目费用如何分摊需给出样例,不在审批结束后再手工改一份账。
二、预算占用要覆盖撤回和退回
提交申请后先占预算还是付款后才扣预算,会影响同时申报时的可用额度。只做提交扣减而没有撤回释放,反复修改单据就可能让预算余额越算越少。
明确申请、审核、撤回、拒绝和支付各阶段的占用规则,并保存每次变动的关联单据。预算调整通过独立流程生效,超过额度进入例外审批,避免直接修改余额掩盖差异。
三、识别票据不等于确认真实性
OCR提取出金额、日期和抬头,只说明系统读到了文字,并不能据此判断票据真实有效或一定可以报销。照片模糊、版式不同和跨币种还会增加识别错误。
把识别结果作为待确认字段,让申请人核对,财务保留复核入口。根据企业可用的正式验真渠道处理票据核验,明确失败和不可查的情况;不要在产品文案中承诺识别即可替代财务审核。
四、重复报销需要多维度提示
员工可能上传同一张票据的截图与原文件,文件名和文件大小都不同。只按附件是否相同判断,会漏掉重复使用;只看金额相同又会误伤合理的多笔费用。
结合票据关键字段、申请人、费用日期与历史记录给出风险提示,保留人工确认原因。允许合理拆分报销时记录累计使用金额及关联单据,不能让提示变成无法解释的一刀切拦截。
五、借款冲抵要形成明细
员工先领差旅借款再报销,最后可能是补款,也可能是退回结余。若将应付金额直接改成差额,事后无法看出原报销总额和借款冲抵了多少。
将借款、报销、冲抵和补退分别记录,系统展示计算明细与剩余未清借款。多人代付、跨项目冲抵等例外由财务审批,记录凭证,避免把复杂结算隐藏在备注里。
六、审批通过与支付成功分开
主管同意说明业务理由被认可,财务通过说明单据审核完成,银行实际付款又是另一事件。任何一个环节失败,都不能简单沿用“已完成”状态。
独立维护付款申请、执行结果和对账记录。涉及真实转账的功能设置权限与复核,回执不明先查询原交易;本篇讨论系统流程,不替企业决定付款授权或财务制度。
七、验收重点是能够讲清每一笔差额
一张普通报销单通过并不足以代表可上线。预算不足、退回修改、重复票据、借款部分冲抵和付款失败,都是日常可能出现的情况,必须在上线前由财务参与演练。
准备匿名样例逐笔核对申请额、核定额、冲抵额和实付额,检查审批意见是否完整。导出报表要能追溯到原始单据,权限变化后仍能保留历史审核人的责任记录。
上线前检查清单
- 01 费用归属细化到费用行
- 02 预算占用释放成对记录
- 03 识别结果保留人工确认
- 04 票据核验不等同OCR
- 05 重复使用提示可以解释
- 06 借款冲抵有独立明细
- 07 审批与付款状态分离
- 08 财务参与异常样例验收
武汉米能科技有限公司以“米能软件”对外提供APP、微信小程序、企业管理系统与AI应用定制开发。项目先确认业务边界、资料基础与验收样例,再确定实施范围和技术路线。具体功能、交付周期、数据权限及维护责任以双方确认的方案和合同为准。
软件与 AI 应用定制开发
米能软件
官网:https://www.whmn.cn/
项目咨询:17702712713
邮箱:cjchain@qq.com
对外联系地址:武汉市江汉区唐家墩顶琇国际城 C10 栋
微信扫码咨询
需要进一步沟通项目吗
可以通过电话、微信或邮箱联系武汉米能科技有限公司,先说明业务目标与第一版范围。